Trả lời nhanh: Với nhà ở xã hội Minh Đức, người mua căn hộ 70 m² cần chuẩn bị khoảng 335–390 triệu đồng vốn tự có ban đầu nếu vay 80% qua Ngân hàng Chính sách xã hội (bao gồm vốn đối ứng, phí bảo trì và dự phòng), sau đó trả góp gốc và lãi khoảng 8 triệu đồng/tháng trong 25 năm (số liệu minh họa). Với hình thức thuê mua hoặc thuê, số tiền cần chuẩn bị ban đầu thấp hơn nhiều vì không phải thanh toán toàn bộ giá trị nhà ngay từ đầu.
Bài viết dưới đây tính toán cụ thể theo giá bán, giá thuê, giá thuê mua đã công bố chính thức tại Khu nhà ở xã hội Minh Đức, giúp người mua dự trù ngân sách trước khi quyết định.
Mua nhà ở xã hội cần bao nhiêu tiền?
Theo giá bán chính thức đã công bố (23.916.835 đồng/m², đã gồm thuế GTGT, chưa gồm phí bảo trì; phí bảo trì 455.559 đồng/m²), chi phí cho 2 loại diện tích căn hộ tại dự án như sau:
| Khoản mục | Căn 70 m² | Căn 77 m² |
|---|---|---|
| Giá bán căn hộ | Khoảng 1,674 tỷ đồng | Khoảng 1,842 tỷ đồng |
| Phí bảo trì | Khoảng 31,9 triệu đồng | Khoảng 35,1 triệu đồng |
| Tổng chi phí sở hữu | Khoảng 1,706 tỷ đồng | Khoảng 1,877 tỷ đồng |
Nếu vay 80% giá trị hợp đồng qua Ngân hàng Chính sách xã hội (mức vay tối đa theo quy định), số vốn tự có cần chuẩn bị ban đầu ước tính:
| Khoản mục | Căn 70 m² | Căn 77 m² |
|---|---|---|
| Vốn tự có tối thiểu (20% giá bán) | Khoảng 335 triệu đồng | Khoảng 368 triệu đồng |
| Phí bảo trì (thanh toán khi nhận nhà) | Khoảng 32 triệu đồng | Khoảng 35 triệu đồng |
| Dự phòng chi phí phát sinh (công chứng, di chuyển, nội thất cơ bản) | Tùy nhu cầu thực tế | Tùy nhu cầu thực tế |
| Tổng vốn tự có nên chuẩn bị | Khoảng 370–400 triệu đồng trở lên | Khoảng 405–435 triệu đồng trở lên |
Đây là số liệu minh họa dựa trên đơn giá bình quân đã công bố (hệ số Ki = 1); giá bán chi tiết từng căn còn điều chỉnh theo vị trí. Phần dự phòng chi phí phát sinh không có mức cố định, tùy nhu cầu và điều kiện thực tế của từng gia đình.
Nếu vay ngân hàng, mỗi tháng phải trả khoảng bao nhiêu?
Với căn 70 m², nếu vay 80% (khoảng 1,339 tỷ đồng) tại Ngân hàng Chính sách xã hội, lãi suất hiện hành 5,4%/năm, thời hạn vay tối đa 25 năm, số tiền trả gốc và lãi hằng tháng theo phương pháp trả đều ước tính khoảng 8,1 triệu đồng/tháng trong những năm đầu (tính theo dư nợ giảm dần).
Đây chỉ là số liệu minh họa dựa trên lãi suất hiện hành — lãi suất có thể được điều chỉnh theo từng thời kỳ, và số tiền trả hằng tháng thực tế phụ thuộc phương án cụ thể mà Ngân hàng Chính sách xã hội áp dụng cho từng hồ sơ. Người mua nên đề nghị ngân hàng lập bảng tính trả nợ chi tiết trước khi ký hợp đồng tín dụng. Xem điều kiện, hồ sơ vay đầy đủ tại bài vay ngân hàng mua nhà ở xã hội.
Thuê mua nhà ở xã hội cần bao nhiêu tiền ban đầu?
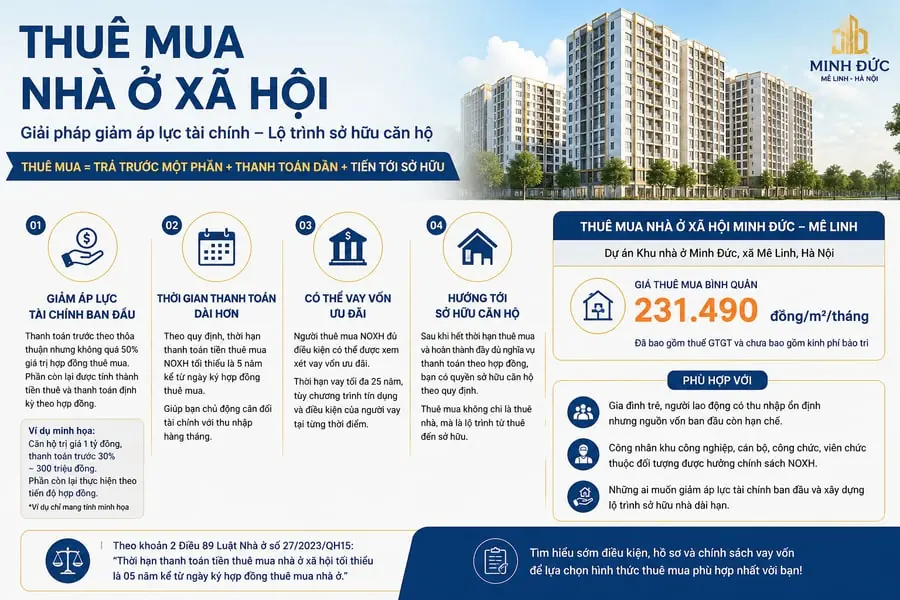
Với hình thức thuê mua, người thuê mua không phải thanh toán toàn bộ giá trị căn hộ ngay từ đầu, mà trả dần trong thời hạn tối thiểu 5 năm theo hợp đồng. Theo giá thuê mua bình quân đã công bố (231.490 đồng/m²/tháng, đã gồm thuế GTGT, chưa gồm phí bảo trì), số tiền hằng tháng cho căn 70 m² khoảng 16,2 triệu đồng — đây là khoản trả dần để tích lũy quyền sở hữu, không phải chi phí thuê mất đi.
Số tiền trả trước khi ký hợp đồng thuê mua theo tiến độ thanh toán cụ thể được công bố tại mục Tiến độ thanh toán dự kiến trên trang chủ. Xem thêm bản chất và ưu điểm của hình thức này tại bài thuê mua nhà ở xã hội là gì.
Thuê nhà ở xã hội cần bao nhiêu tiền mỗi tháng?
Đây là hình thức có chi phí ban đầu thấp nhất. Theo giá cho thuê bình quân đã công bố (119.108 đồng/m²/tháng, đã gồm thuế GTGT, phí bảo trì và nội thất khu bếp), tiền thuê căn 70 m² khoảng 8,3 triệu đồng/tháng. Người thuê thường chỉ cần chuẩn bị thêm khoản tiền đặt cọc theo thỏa thuận với chủ đầu tư, không phải chuẩn bị vốn lớn ban đầu như hình thức mua hoặc thuê mua.
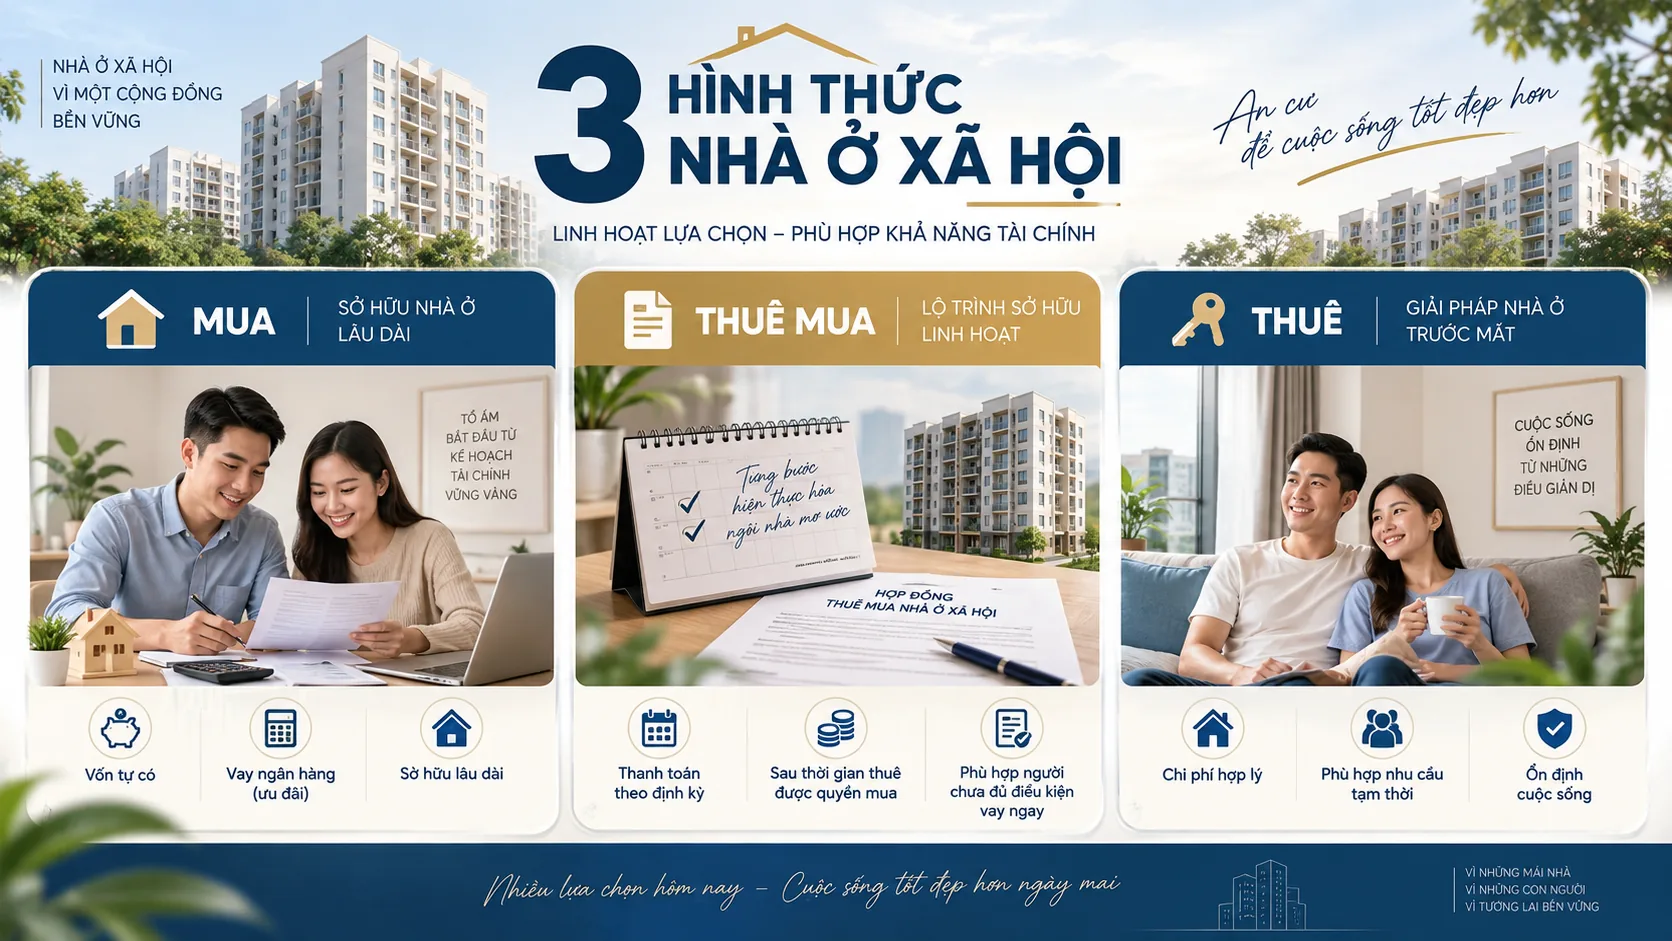
Bảng so sánh nhanh số tiền cần chuẩn bị theo 3 hình thức (căn 70 m²)
| Hình thức | Vốn/chi phí ban đầu | Chi phí định kỳ |
|---|---|---|
| Mua (vay 80%) | Khoảng 370–400 triệu đồng | Trả góp khoảng 8,1 triệu đồng/tháng trong 25 năm |
| Thuê mua | Theo tiến độ thanh toán trong hợp đồng, thấp hơn mua đứt | Khoảng 16,2 triệu đồng/tháng trong tối thiểu 5 năm |
| Thuê | Tiền đặt cọc theo thỏa thuận | Khoảng 8,3 triệu đồng/tháng |
Người có vốn tự có hạn chế nhưng thu nhập ổn định dài hạn có thể ưu tiên hình thức mua kèm vay ngân hàng; người muốn giảm áp lực vốn ban đầu có thể cân nhắc thuê mua hoặc thuê. Xem thêm phân tích lựa chọn tại bài có nên mua nhà ở xã hội không.
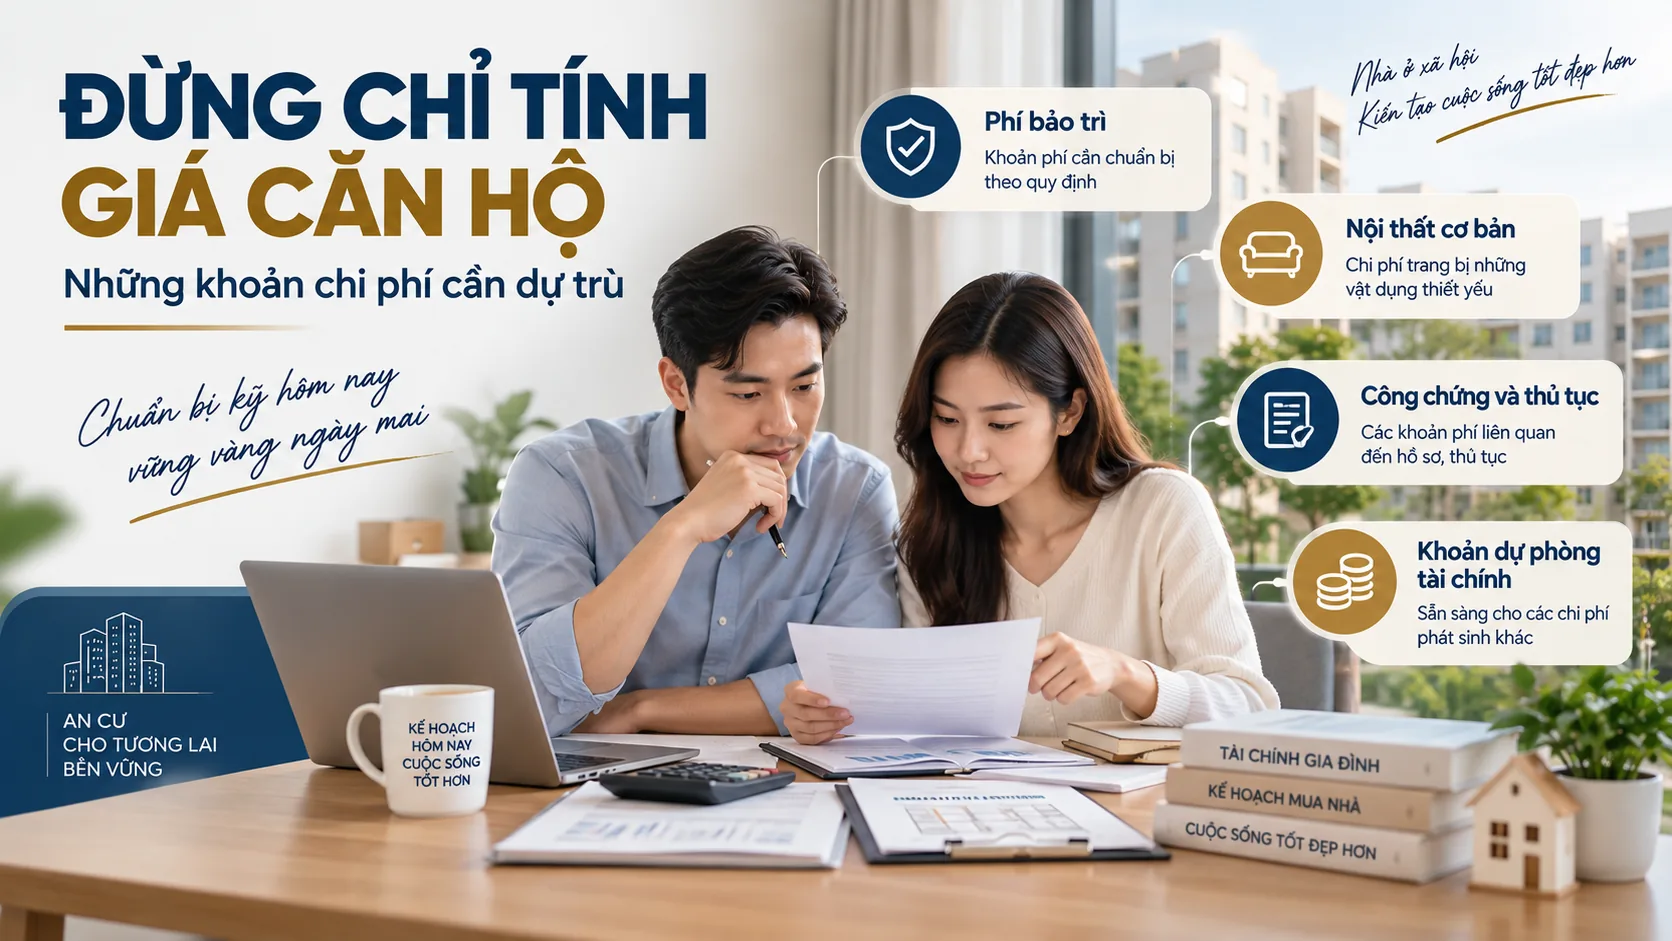
Những chi phí dễ bị bỏ sót khi dự trù ngân sách
• Phí bảo trì — thường thanh toán một lần khi nhận nhà, nhiều người quên tính khoản này riêng ngoài giá bán.
• Chi phí nội thất cơ bản — nhà ở xã hội thường bàn giao thô hoặc hoàn thiện cơ bản, cần dự trù thêm chi phí hoàn thiện, mua sắm nội thất.
• Chi phí công chứng, thủ tục hồ sơ — phát sinh khi ký hợp đồng, đăng ký cấp Giấy chứng nhận sau này.
• Khoản dự phòng trong thời gian chờ bàn giao — với dự án đang xây dựng, người mua cần cân đối tài chính trong thời gian chờ, nhất là nếu vẫn đang phải trả tiền thuê nhà ở hiện tại.
Câu hỏi thường gặp
Có bắt buộc phải vay 80% khi mua nhà ở xã hội không?
Không bắt buộc. 80% là mức vay tối đa được xem xét tại Ngân hàng Chính sách xã hội. Người mua có thể vay ít hơn nếu có nhiều vốn tự có, giúp giảm số tiền trả lãi hằng tháng.
Số tiền trả góp hằng tháng có cố định trong suốt 25 năm không?
Không. Lãi suất vay có thể được điều chỉnh theo từng thời kỳ, số tiền trả góp thực tế theo dư nợ giảm dần và phương án cụ thể của ngân hàng. Số liệu trong bài chỉ mang tính minh họa cho giai đoạn đầu.
Thuê mua có cần chứng minh thu nhập giống như mua không?
Có. Người đăng ký thuê mua vẫn phải đáp ứng điều kiện về đối tượng, nhà ở và thu nhập giống như mua, chỉ khác về hình thức thanh toán. Xem chi tiết tại bài cách chứng minh thu nhập khi mua nhà ở xã hội.
Nếu không đủ vốn tự có tối thiểu 20% thì có mua được không?
Trên thực tế, mức vay tối đa theo quy định là 80% giá trị hợp đồng, nên phần còn lại tối thiểu 20% cần có sẵn hoặc huy động từ nguồn khác. Người chưa đủ vốn tự có có thể cân nhắc hình thức thuê mua hoặc thuê để giảm áp lực tài chính ban đầu.
Kết luận
Số tiền cần chuẩn bị khi mua nhà ở xã hội Minh Đức phụ thuộc vào hình thức lựa chọn: mua đứt cần vốn tự có lớn nhất ngay từ đầu nhưng tiến tới sở hữu hoàn toàn; thuê mua và thuê giúp giảm áp lực vốn ban đầu nhưng thời gian sở hữu (hoặc không sở hữu) khác nhau. Trước khi quyết định, người mua nên tính toán kỹ khả năng tài chính hiện tại, khả năng trả nợ dài hạn, và các chi phí dễ bị bỏ sót như phí bảo trì, nội thất, thủ tục hồ sơ.
Tìm hiểu thêm về điều kiện mua nhà ở xã hội, hồ sơ cần chuẩn bị và chính sách vay vốn trước khi đăng ký. Theo dõi website nhaoxahoiminhduc.com để cập nhật thông tin chính thức về giá bán, hồ sơ và tiến độ dự án Nhà ở xã hội Minh Đức.
Website: nhaoxahoiminhduc.com
Hotline hỗ trợ kiểm tra và tư vấn hồ sơ: 0973 390 782