Trả lời nhanh: Nhà ở xã hội phù hợp với người có thu nhập trong mức quy định, chưa có nhà ở hoặc nhà ở hiện tại quá chật, cần một nơi an cư ổn định lâu dài với chi phí thấp hơn đáng kể so với nhà ở thương mại cùng khu vực. Tuy nhiên, đây không phải lựa chọn phù hợp với tất cả mọi người — người mua cần cân nhắc kỹ các ràng buộc như hạn chế chuyển nhượng trong 5 năm đầu, kết quả xét duyệt phụ thuộc hình thức bốc thăm công khai, và thời gian chờ từ lúc nộp hồ sơ đến khi nhận nhà.
Bài viết dưới đây không nhắc lại các quy định pháp lý (đã có trong các bài viết chuyên đề khác), mà tập trung vào những yếu tố thực tế nên cân nhắc trước khi quyết định đăng ký mua nhà ở xã hội.
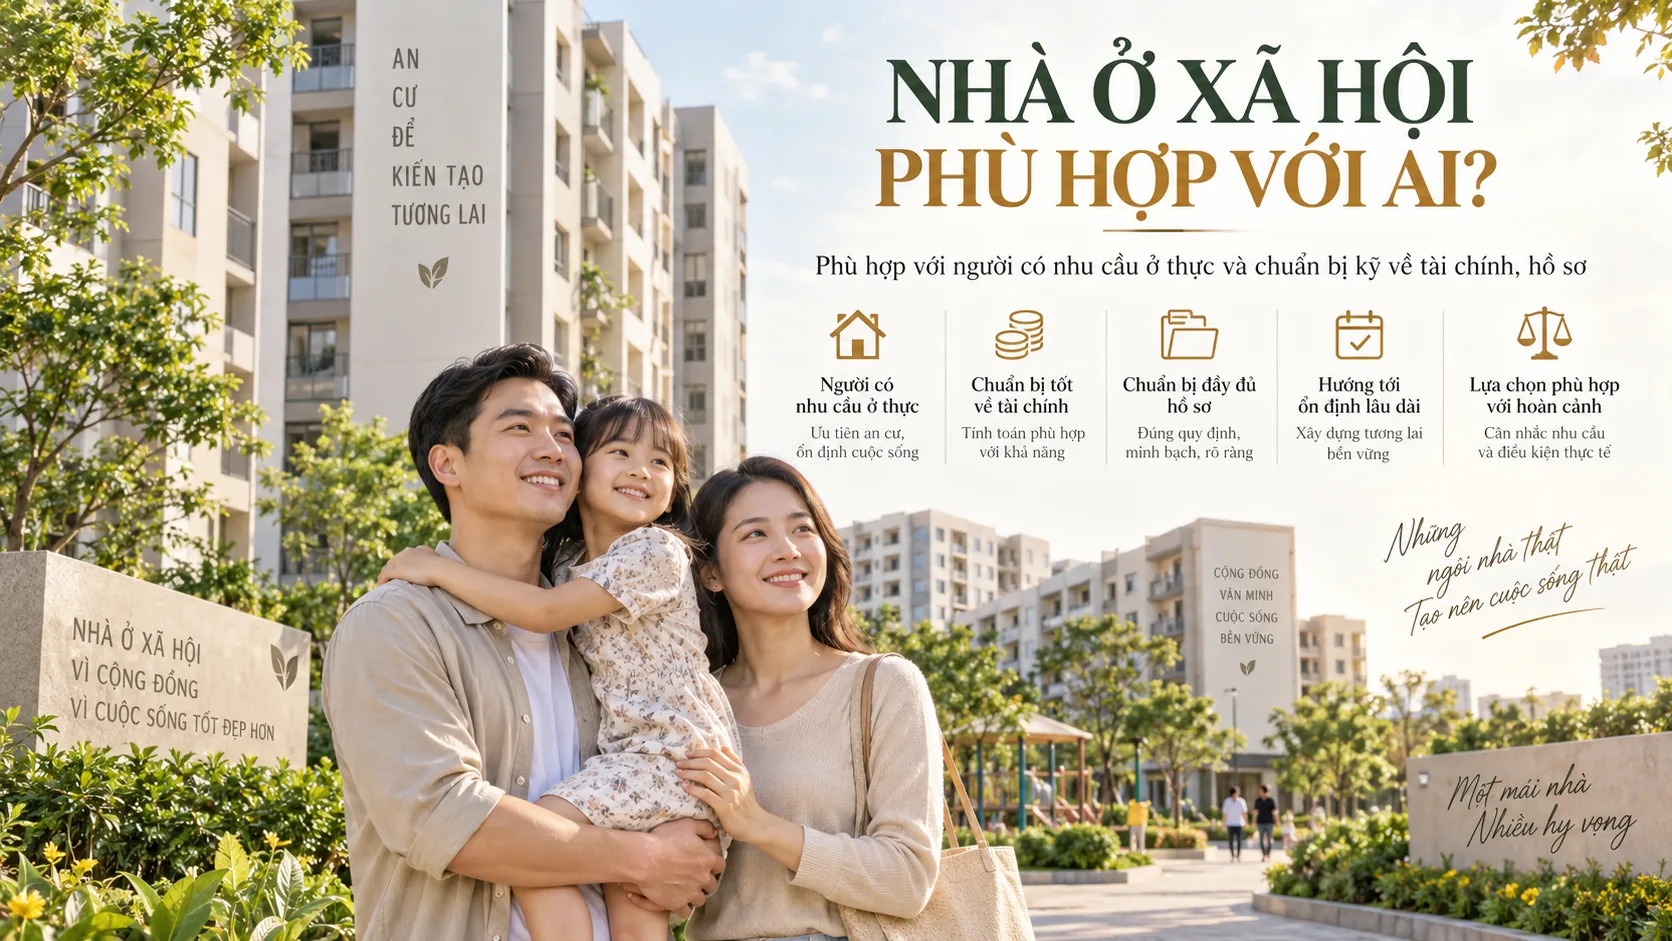
Nhà ở xã hội phù hợp với ai?
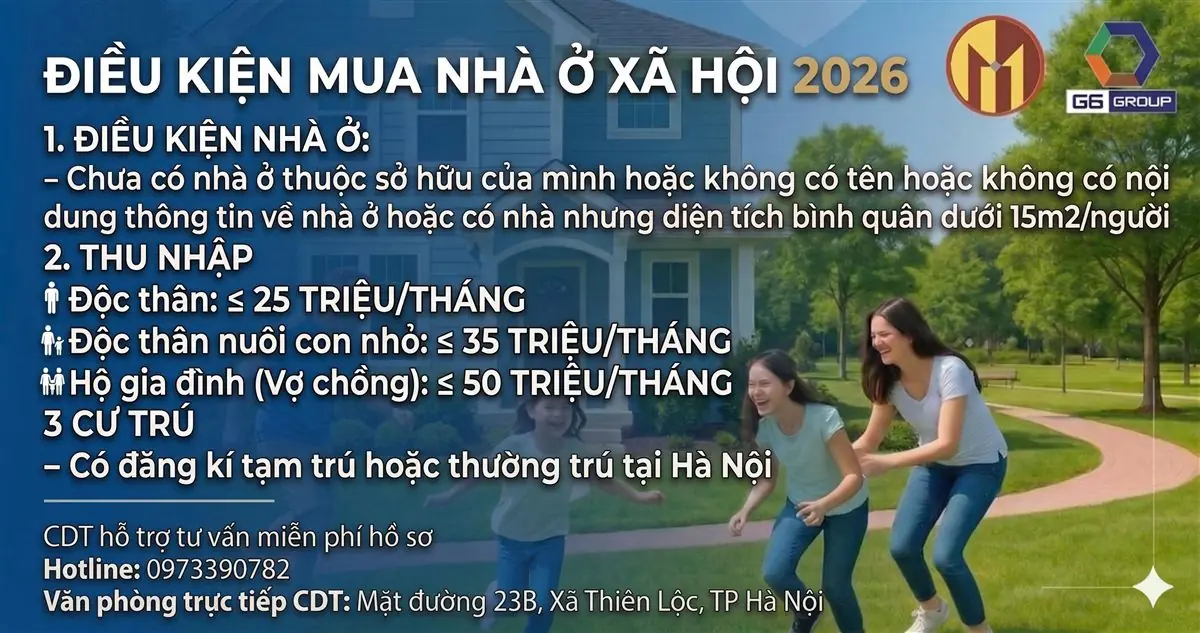
Nhà ở xã hội phù hợp nhất với những người:
• Thuộc 1 trong 13 nhóm đối tượng được hưởng chính sách hỗ trợ về nhà ở xã hội theo quy định.
• Chưa có nhà ở thuộc sở hữu của mình, hoặc có nhà nhưng diện tích bình quân đầu người dưới mức tối thiểu quy định.
• Có thu nhập trong mức trần quy định và có khả năng chuẩn bị phần vốn tự có ban đầu cùng khả năng trả nợ nếu vay ngân hàng.
• Có nhu cầu ở thực, xác định gắn bó lâu dài với căn nhà, không đặt mục tiêu mua đi bán lại trong ngắn hạn.
• Chấp nhận thời gian chờ từ lúc nộp hồ sơ, xét duyệt, bốc thăm đến khi nhận nhà có thể kéo dài, đặc biệt với dự án đang trong giai đoạn xây dựng.
Xem chi tiết đầy đủ điều kiện tại bài điều kiện mua nhà ở xã hội 2026.
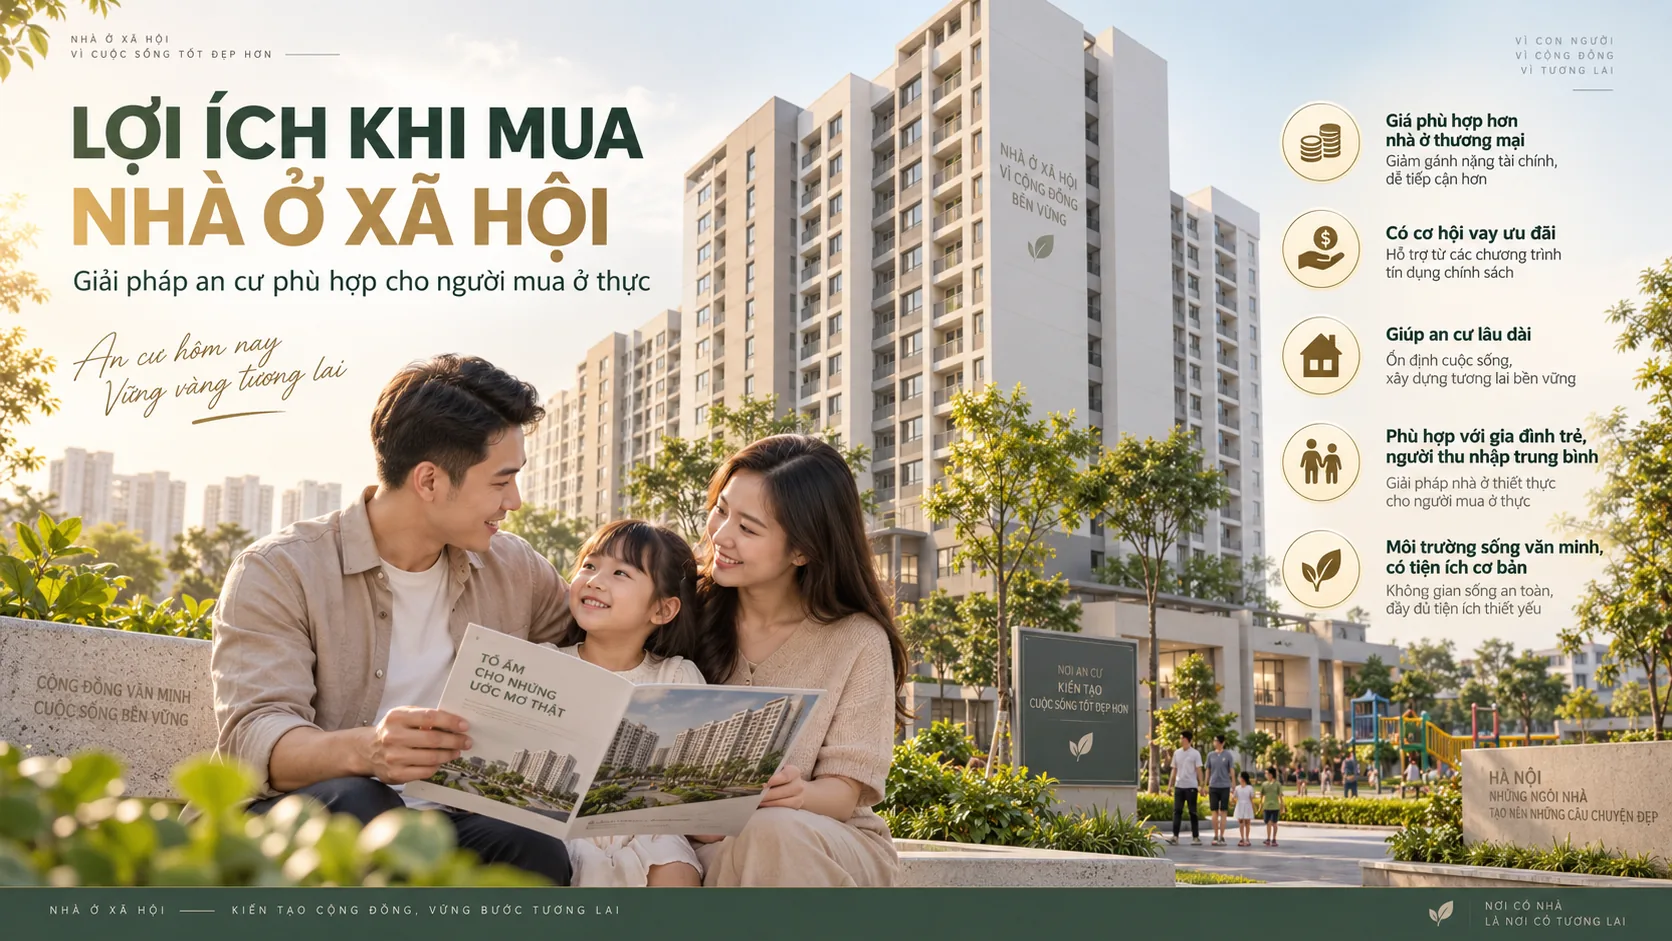
5 lợi ích thực tế khi mua nhà ở xã hội
1. Giá bán thấp hơn đáng kể so với nhà ở thương mại cùng khu vực. Lợi nhuận của chủ đầu tư dự án nhà ở xã hội bị khống chế tối đa theo quy định, nên giá bán thường thấp hơn nhiều so với các dự án nhà ở thương mại có vị trí tương đương. Xem phân tích chi tiết tại bài nhà ở xã hội khác nhà ở thương mại thế nào.
2. Có kênh vay vốn ưu đãi riêng. Người mua nhà ở xã hội có thể tiếp cận vay ưu đãi tại Ngân hàng Chính sách xã hội với lãi suất thấp hơn đáng kể so với vay thương mại thông thường, hoặc vay tại các ngân hàng thương mại tham gia chương trình tín dụng riêng cho nhà ở xã hội. Xem chi tiết tại bài vay ngân hàng mua nhà ở xã hội.
3. Chất lượng xây dựng theo quy chuẩn chung cư thông thường. Nhà ở xã hội phải tuân thủ quy chuẩn kỹ thuật quốc gia như các dự án nhà ở khác, không phải "xây rẻ, xây ẩu" như một số người vẫn hiểu nhầm.
4. Có 3 hình thức linh hoạt: mua, thuê mua, thuê. Người chưa đủ điều kiện tài chính để mua đứt vẫn có thể lựa chọn hình thức thuê mua (trả góp dần quyền sở hữu) hoặc thuê, tùy khả năng tài chính. Xem thêm tại bài thuê mua nhà ở xã hội là gì.
5. An cư ổn định lâu dài. Sau khi hoàn tất nghĩa vụ tài chính, người mua có quyền sở hữu nhà ở hợp pháp, không còn phụ thuộc vào việc thuê nhà hay biến động giá thuê hằng năm.
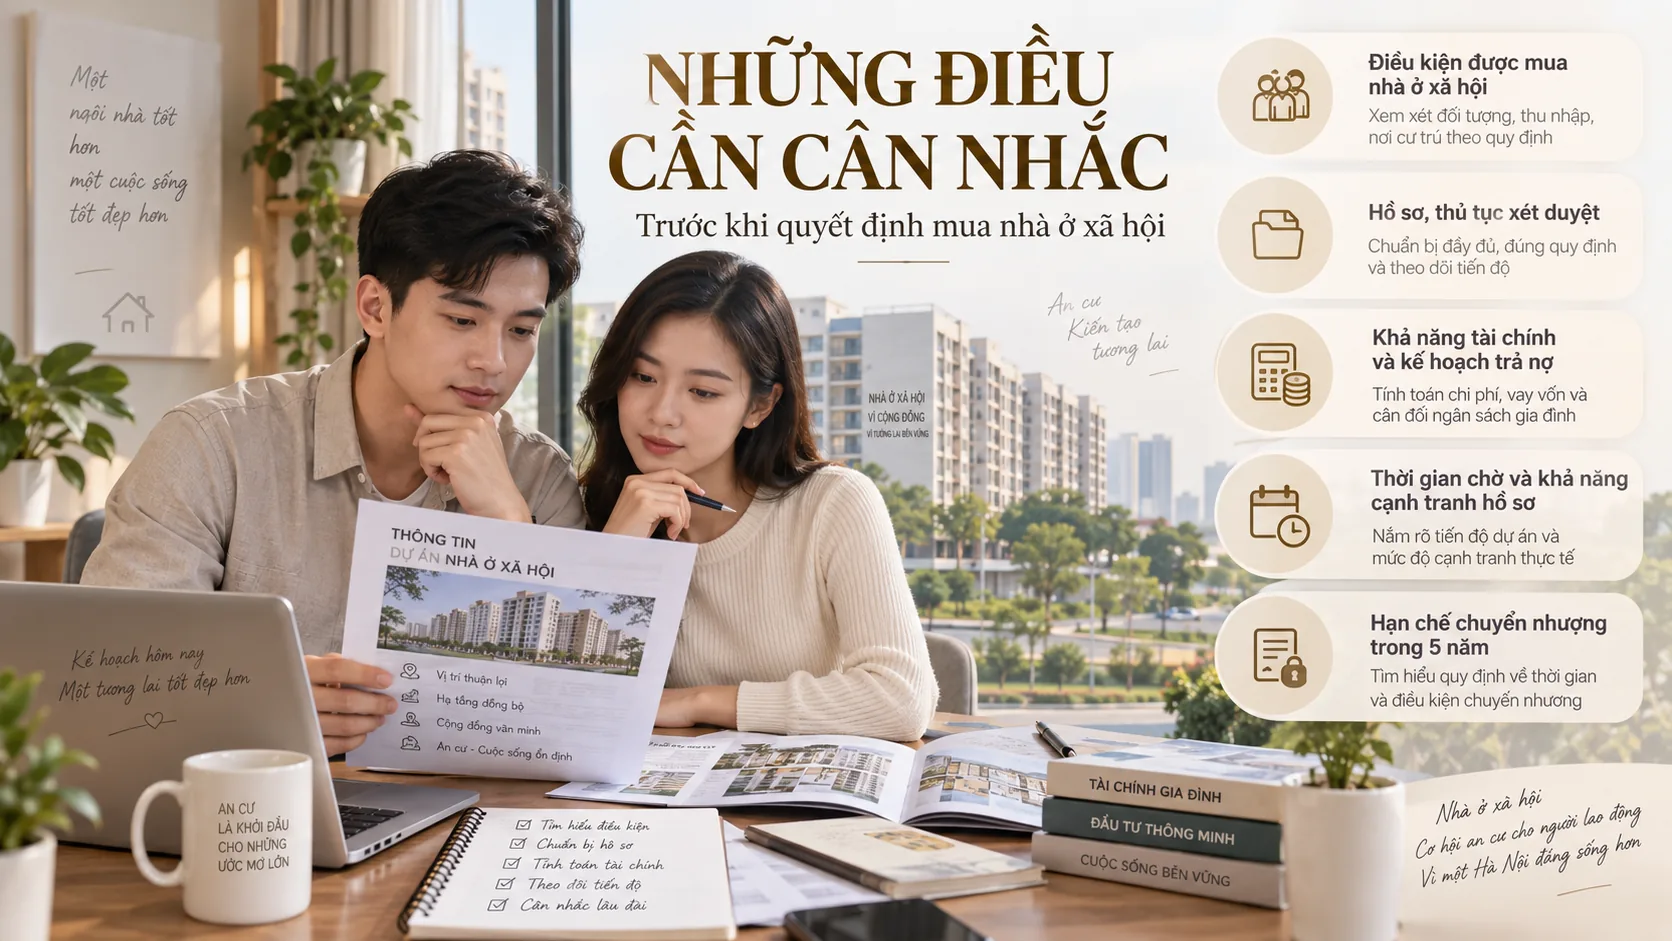
Những điều cần cân nhắc trước khi mua nhà ở xã hội
Hạn chế chuyển nhượng trong 5 năm đầu. Người mua nhà ở xã hội không được tự do bán lại nhà trong thời hạn tối thiểu theo quy định kể từ khi thanh toán hết tiền mua nhà, trừ trường hợp bán lại cho chủ đầu tư hoặc đối tượng đủ điều kiện mua nhà ở xã hội khác. Đây là điểm khác biệt lớn so với nhà ở thương mại — người mua cần xác định gắn bó lâu dài, không phù hợp với mục tiêu đầu tư lướt sóng.
Kết quả xét duyệt phụ thuộc hình thức bốc thăm công khai. Khi số hồ sơ đủ điều kiện vượt quá số căn hộ của dự án, việc phân căn được thực hiện bằng bốc thăm công khai, không phụ thuộc thứ tự nộp hồ sơ sớm hay muộn. Người đăng ký cần xác định trước rằng nộp đủ hồ sơ hợp lệ không đồng nghĩa chắc chắn trúng căn.
Diện tích căn hộ có giới hạn theo quy định. Diện tích căn hộ nhà ở xã hội thường trong khoảng 25–70 m² theo quy định chung, không đa dạng loại hình như nhà ở thương mại.
Tài sản hình thành trong tương lai đi kèm rủi ro tiến độ. Với dự án đang trong giai đoạn xây dựng, người mua ký hợp đồng và thanh toán theo tiến độ trước khi nhận nhà, nên cần theo dõi sát tiến độ thi công thực tế của chủ đầu tư.
Thủ tục hồ sơ và thời gian chờ dài hơn mua nhà thương mại. Từ chuẩn bị hồ sơ, chứng minh đối tượng và thu nhập, đến xét duyệt và bốc thăm, quy trình mua nhà ở xã hội thường mất nhiều thời gian và giấy tờ hơn so với mua nhà ở thương mại thông thường.
Ước tính chi phí ban đầu khi mua nhà ở xã hội Minh Đức
Theo giá bán chính thức đã công bố tại Khu nhà ở xã hội Minh Đức (23.916.835 đồng/m², đã gồm thuế GTGT, chưa gồm phí bảo trì; phí bảo trì 455.559 đồng/m²), có thể ước tính sơ bộ chi phí cho một căn hộ 70 m² như sau:
| Khoản mục | Ước tính |
|---|---|
| Giá bán căn hộ 70 m² | Khoảng 1,674 tỷ đồng |
| Phí bảo trì (70 m²) | Khoảng 31,9 triệu đồng |
| Vốn tự có tối thiểu (nếu vay 80% qua NHCSXH) | Khoảng 335 triệu đồng trở lên |
Đây là số liệu minh họa dựa trên đơn giá bình quân đã công bố (hệ số Ki = 1), giá bán chi tiết từng căn còn được điều chỉnh theo vị trí. Số tiền vay, lãi suất và số tiền trả hằng tháng cụ thể phụ thuộc phương án của từng ngân hàng — quý khách nên liên hệ ngân hàng để được tính chính xác trước khi quyết định.
So với chi phí thuê nhà ở thương mại tương đương hoặc mua nhà ở thương mại cùng khu vực (thường cao hơn đáng kể do không bị khống chế lợi nhuận chủ đầu tư), đây là mức chi phí ban đầu dễ tiếp cận hơn với người có thu nhập trung bình và thấp.
Ai nên cân nhắc kỹ trước khi đăng ký mua nhà ở xã hội?
• Người có kế hoạch chuyển nhượng, đầu tư ngắn hạn — không phù hợp do hạn chế chuyển nhượng 5 năm đầu.
• Người cần nhà gấp trong thời gian ngắn — các dự án đang xây dựng cần thời gian chờ đến khi bàn giao.
• Người chưa chắc chắn về khả năng tài chính dài hạn — nên tính toán kỹ vốn tự có, khả năng trả nợ trước khi nộp hồ sơ, tránh trường hợp trúng căn nhưng không đủ khả năng thanh toán theo tiến độ.
• Người ưu tiên vị trí trung tâm, đa dạng loại hình căn hộ — nhà ở xã hội thường có diện tích và vị trí theo quy hoạch của từng dự án cụ thể, không linh hoạt như nhà ở thương mại.
Checklist tự đánh giá trước khi quyết định
1. Tôi có thuộc đối tượng và đáp ứng điều kiện mua nhà ở xã hội theo quy định không?
2. Tôi có xác định gắn bó lâu dài với căn nhà, không có kế hoạch bán lại trong 5 năm đầu không?
3. Tôi đã chuẩn bị đủ vốn tự có ban đầu (phần còn lại sau khi vay ngân hàng) chưa?
4. Tôi đã tìm hiểu khả năng vay vốn, lãi suất và số tiền phải trả hằng tháng nếu vay ngân hàng chưa?
5. Tôi có chấp nhận rủi ro không trúng căn khi số hồ sơ vượt quá số lượng căn hộ (bốc thăm) không?
6. Tôi đã chuẩn bị hồ sơ đầy đủ, đúng thời hạn tiếp nhận của dự án chưa?
Nếu trả lời "có" cho phần lớn các câu hỏi trên, nhà ở xã hội có thể là lựa chọn phù hợp để cân nhắc.
Có nên mua nhà ở xã hội Minh Đức không?
Khu nhà ở xã hội Minh Đức tại xã Mê Linh, Hà Nội hiện đã có đầy đủ thông tin chính thức: giá bán, giá thuê, giá thuê mua, chính sách vay ưu đãi qua Agribank, và mốc thời gian tiếp nhận hồ sơ cụ thể — từ 10/10/2026 đến 15/11/2026. Đây là điểm thuận lợi so với nhiều dự án nhà ở xã hội khác vẫn chưa công bố đầy đủ thông tin.
Người có nhu cầu nên đối chiếu kỹ điều kiện của bản thân, tìm hiểu chính sách vay và chuẩn bị hồ sơ sớm để hạn chế sai sót và tránh bỏ lỡ thời gian tiếp nhận hồ sơ. Xem chi tiết tại bài Chính thức công bố kế hoạch tiếp nhận hồ sơ mua, thuê, thuê mua NOXH Minh Đức.
Câu hỏi thường gặp
Mua nhà ở xã hội có lời không nếu bán lại sau này?
Không nên xác định mua nhà ở xã hội với mục tiêu đầu tư sinh lời ngắn hạn. Nhà ở xã hội bị hạn chế chuyển nhượng trong thời hạn tối thiểu theo quy định, chỉ được bán lại tự do trên thị trường sau khi hết thời hạn này và phải thực hiện nghĩa vụ tài chính bổ sung nếu có.
Nếu không trúng bốc thăm thì có mất tiền không?
Việc đăng ký, nộp hồ sơ và tham gia bốc thăm không phát sinh chi phí theo quy định (chủ đầu tư không thu phí hướng dẫn, tiếp nhận hồ sơ). Người không trúng căn không mất khoản tiền nào đã nộp cho việc đăng ký.
Nên chọn mua, thuê mua hay thuê nhà ở xã hội?
Tùy khả năng tài chính. Mua phù hợp với người có đủ vốn tự có và ổn định thu nhập dài hạn; thuê mua phù hợp với người muốn giảm áp lực tài chính ban đầu nhưng vẫn hướng tới sở hữu; thuê phù hợp với người chưa muốn cam kết dài hạn. Xem so sánh tại bài thuê mua nhà ở xã hội là gì.
Mua nhà ở xã hội có rủi ro về pháp lý không?
Nhà ở xã hội vẫn được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở theo quy định, chỉ khác về điều kiện mua và hạn chế chuyển nhượng trong thời gian đầu. Người mua nên chọn dự án đã có đầy đủ pháp lý, thông tin công bố công khai rõ ràng từ chủ đầu tư và cơ quan quản lý nhà nước.
Thu nhập bao nhiêu thì nên cân nhắc mua nhà ở xã hội thay vì nhà ở thương mại?
Không có mức thu nhập "nên" cụ thể, nhưng người có thu nhập trong mức trần quy định để đủ điều kiện mua nhà ở xã hội, đồng thời chưa đủ khả năng tài chính cho nhà ở thương mại cùng khu vực, thường phù hợp cân nhắc nhà ở xã hội hơn.
Kết luận
Nhà ở xã hội là lựa chọn đáng cân nhắc với người thuộc đối tượng được hưởng chính sách, có nhu cầu ở thực và xác định gắn bó lâu dài, ưu tiên chi phí thấp hơn thị trường và có thể tiếp cận vay vốn ưu đãi. Ngược lại, đây không phải lựa chọn phù hợp cho mục tiêu đầu tư ngắn hạn hoặc người cần nhà ngay lập tức.
Trước khi quyết định, người mua nên đối chiếu kỹ điều kiện mua nhà ở xã hội, tìm hiểu cách vay vốn ngân hàng và chuẩn bị đầy đủ hồ sơ cần thiết trước thời gian tiếp nhận hồ sơ chính thức.
Theo dõi website nhaoxahoiminhduc.com để cập nhật thông tin chính thức về điều kiện, hồ sơ, chính sách vay và tiến độ dự án Nhà ở xã hội Minh Đức.
Website: nhaoxahoiminhduc.com
Hotline hỗ trợ kiểm tra và tư vấn hồ sơ: 0973 390 782